El riesgo de ruina describe la probabilidad de alcanzar un umbral de fracaso. Esta guía explica sus factores, por qué el valor esperado positivo no garantiza la supervivencia y cómo la banca, el ajuste de apuestas y Kelly fraccionario cambian el equilibrio entre crecimiento y caídas del capital.
En esta página
- Riesgo de ruina de un vistazo
- El valor esperado positivo no elimina el riesgo de ruina
- Defina la ruina antes de calcularla
- Horizonte infinito versus riesgo de horizonte finito
- Banca total, banca de viaje y efectivo de sesión
- Banca reabastecible versus no reabastecible
- Los principales datos cuantitativos
- Tamaño de la banca
- Tamaño y rango de apuestas
- Ventaja
- Varianza y desviación estándar
- La ventaja y la varianza deben evaluarse juntas
- Por qué “100 unidades es suficiente” no es una regla universal
- Apuestas en dólares fijos versus cambio de tamaño proporcional
- Criterio de Kelly
- Kelly completo versus Kelly fraccionario
- Kelly no significa riesgo cero
- Sobreapuestas
- Apuestas demasiado pequeñas
- Errores de juego y error de modelo
- Entrada selectiva (wonging) y juego continuo
- Jugando con múltiples manos
- Bancas de equipo
- Los retiros reducen el capital compuesto
- Gastos y costos de vida
- Riesgo de ruina para los jugadores con EV negativo
- Límite de pérdidas de sesión versus riesgo de ruina
- Probabilidad de alcanzar el objetivo
- Probabilidad de una reducción desde el máximo
- Un umbral fijo no es una caída desde el máximo
- Por qué la simulación suele ser la herramienta adecuada
- Entradas para una calculadora o simulador ROR
- SCORE, N0 y ROR
- Ejemplo comparativo: misma ventaja, banca diferente
- Ejemplo comparativo: misma banca, apuesta máxima diferente
- Ejemplo de redimensionamiento de la banca
- Qué registrar
- Errores comunes de riesgo de ruina
- Usar 100 unidades como regla universal para la banca
- Calcular solo desde la apuesta mínima
- Asumir EV positivo significa que el éxito final está asegurado
- Mantener las apuestas fijas después de una reducción severa
- Tratar el límite de pérdidas de sesión como control matemático del ROR
- Ignorar gastos y retiros
- Usar una ventaja simulada con errores del mundo real
- Confundir la ruina del viaje con la ruina total de la banca
- Aplicar un modelo de una sola mano al juego de dos manos
- Citar un ROR de Kelly sin definir la ruina práctica
- Proceso de planificación ROR de diez pasos
- Preguntas frecuentes
- Fuentes técnicas y matemáticas
Para una banca de juego con ventaja, evalúe primero las reglas y la estrategia reales al determinar si el jugador tiene una ventaja medible en el blackjack. Después, relacione la banca con el rango de apuestas planificado.
El riesgo de ruina, o ROR, es la probabilidad de que una banca definida alcance un umbral de fracaso definido antes de que el jugador alcance la meta o el horizonte temporal establecidos.
La definición importa. “Ruina” puede significar:
- La banca llega exactamente a cero.
- La banca cae por debajo de la cantidad mínima necesaria para realizar la siguiente apuesta requerida.
- La banca alcanza un límite de pérdidas o una reducción inaceptable.
- La banca se vuelve demasiado pequeña para continuar con la apuesta proyectada.
- Una banca de viaje se agota a pesar de que todavía existe una banca total separada.
Un porcentaje de riesgo de ruina es incompleto a menos que se especifiquen las reglas de la banca, política de apuestas, ventaja, varianza, umbral de ruina, objetivo y cambio de tamaño.
Riesgo de ruina de un vistazo
| Entrada | Cómo afecta el riesgo |
|---|---|
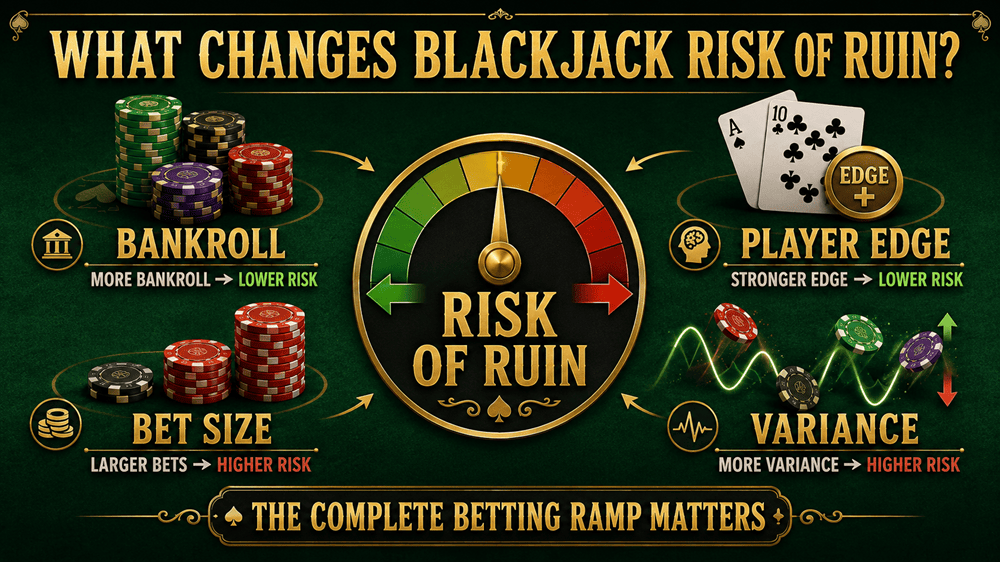
| Banca más grande | Por lo general, reduce el riesgo cuando el juego y las apuestas permanecen sin cambios. |
| Apuestas más grandes | Aumentan la varianza monetaria y generalmente elevan el riesgo en relación con una banca fija. |
| Mayor ventaja del jugador | Reduce el riesgo, todo lo demás igual. |
| Varianza más alta | Aumenta la probabilidad de grandes reducciones. |
| Mayor rango de apuestas | Puede aumentar EV, pero también aumenta la volatilidad y los requisitos de capital. |
| Mayor penetración | Puede mejorar el valor esperado y las oportunidades de un contador, cambiando tanto el rendimiento esperado como la varianza. |
| Errores de juego | Reducen la ventaja real y, por tanto, aumentan el riesgo. |
| Redimensionar las apuestas | Puede reducir la posibilidad de ruina absoluta después de las pérdidas, pero cambia el crecimiento y la practicidad operativa. |
| Retiradas y gastos | Reducen la banca disponible para absorber la varianza. |
| Horizonte de tiempo finito | Produce una pregunta de riesgo diferente de jugar indefinidamente. |
El valor esperado positivo no elimina el riesgo de ruina
Un contador de cartas puede tener un valor esperado positivo y aún así experimentar una secuencia perdedora severa antes de que la ventaja tenga tiempo para dominar los resultados. Por ejemplo, un jugador puede tener:
- Una ventaja media de +1,00 %
- Estrategia básica precisa
- Un sistema de conteo probado
- Una rampa de apuestas matemáticamente sólida
Y aún así perder muchas apuestas máximas durante un corto período de tiempo. El valor esperado describe el resultado promedio sobre oportunidades comparables repetidas. El riesgo de ruina pregunta si la banca puede soportar la trayectoria de resultados.
Defina la ruina antes de calcularla
Considere un jugador cuya apuesta mínima de mesa es de $ 25 y cuya apuesta máxima planificada es de $ 300. Las posibles definiciones de ruina incluyen:
- Ruina absoluta: La banca llega a $0.
- Ruina operativa: La banca cae por debajo de la cantidad necesaria para continuar con el rango de apuestas planificado.
- Ruina de apuesta mínima: La banca cae por debajo de los $25.
- Ruina por reducción desde el máximo: La banca cae un 40% desde su pico.
- Ruina de viaje: El dinero asignado a un viaje se agota.
Son eventos diferentes y producen porcentajes diferentes.
Horizonte infinito versus riesgo de horizonte finito
Un cálculo de horizonte infinito pregunta si la ruina ocurre eventualmente si el proceso de apuestas continúa sin un punto final fijo. Un cálculo de horizonte finito pregunta si la ruina ocurre dentro de:
- Un viaje
- 100 horas
- 10.000 manos
- Un año
- Antes de que se alcance un objetivo de banca
Un jugador puede tener una baja probabilidad de ruina durante 100 horas y una mayor probabilidad en un horizonte ilimitado.
Banca total, banca de viaje y efectivo de sesión
Total de la banca de blackjack
La cantidad total realmente disponible para apoyar el plan de juego con ventajas sin afectar el alquiler, las facturas, los ahorros de emergencia u obligaciones de deuda.
Banca de viaje
Cantidad asignada a un viaje específico. Puede ser solo una parte del total de la banca.
Efectivo de sesión
La cantidad físicamente transportada o disponible para una sesión. Quedarse sin dinero de la sesión no es necesariamente una ruina matemática cuando hay fondos adicionales precomprometidos disponibles. Por el contrario, repetidamente “recargar” de dinero que nunca fue parte de la banca invalida la estimación original de ROR.
Banca reabastecible versus no reabastecible
Una banca no recargable debe sobrevivir por sí sola. Una banca reabastecible puede recibir contribuciones futuras definidas de ingresos externos. Esto genera diferentes preguntas de riesgo. Un jugador que puede agregar $ 1,000 cada mes puede tolerar una caída que obligaría a dejar de jugar a alguien con una banca cerrada. Las contribuciones futuras deben ser modeladas explícitamente en lugar de asumirse emocionalmente después de una pérdida.
Los principales datos cuantitativos
Una estimación creíble de blackjack ROR normalmente necesita:
- Banca inicial
- Apuestas mínimas y máximas
- Rampa completa de apuestas según el conteo verdadero
- Reglas y penetración
- Sistema de conteo e índices
- Valor esperado por ronda o por 100 rondas
- Varianza o desviación estándar
- Manos por hora
- Número de jugadores en la mesa
- Política de Wonging o Play-all
- Reglas de cambio de tamaño de apuesta
- Umbral de ruina
- Objetivo u horizonte temporal
- Gastos y retiros
Las reglas de blackjack aprobadas varían en pago, doblar, separar y otras opciones, por lo que se deben generar EV y varianza para el juego real en lugar de tomarlas prestadas de una tabla no relacionada.
Tamaño de la banca
Con el juego y la política de apuestas fija, una banca más grande generalmente reduce el riesgo de ruina porque las mismas oscilaciones monetarias representan una fracción más pequeña del capital disponible. Pero la banca no debe expresarse solo en unidades de apuesta mínima. Una banca de $ 10,000 puede representar:
- 1,000 unidades con un mínimo de $10
- 100 apuestas máximas en una apuesta de $100
- Solo 33 apuestas máximas en una apuesta máxima de $ 300
El rango de apuestas y la frecuencia de las apuestas grandes importan más que la apuesta mínima sola.
Tamaño y rango de apuestas
Un rango de apuestas más amplio puede mejorar el valor esperado al poner más dinero en conteos favorables, pero también crea mayores fluctuaciones. Dos jugadores con la misma banca de $20.000 pueden tener riesgos muy diferentes:
| Jugador | Rango de apuestas | Apuesta máxima | Banca medida en apuestas máximas |
|---|---|---|---|
| A | 1–8 | $80 | 250 |
| B | 1–20 | $200 | 100 |
Esto no prueba que el jugador A tenga el mejor juego porque EV, varianza, penetración y frecuencia de conteo aún importan. Muestra por qué “misma banca” no significa “mismo riesgo”.
Ventaja
Una ventaja más fuerte disminuye ROR cuando la banca y la varianza permanecen constantes. Pero la cifra relevante es la ventaja ponderada en todas las acciones, incluyendo:
- Apuestas mínimas en conteos negativos
- Apuestas medianas cerca del punto de equilibrio
- Grandes apuestas en conteos positivos
- Desviaciones de juego
- Errores
Usar solo la ventaja en las rondas de apuesta máxima puede exagerar en gran medida la calidad del juego completo.
Varianza y desviación estándar
La varianza mide la dispersión de los posibles resultados. La desviación estándar es su raíz cuadrada y es a menudo más fácil de interpretar en dólares o unidades de apuestas. La varianza del blackjack se ve afectada por:
- Blackjacks naturales
- Dobles
- Separaciones y nuevas separaciones
- Variación de las apuestas
- Número de manos simultáneas
- Paquete de reglas
- Apuestas adicionales
Dos juegos con el mismo EV por hora pueden tener diferentes ROR porque uno produce resultados más volátiles.
La ventaja y la varianza deben evaluarse juntas
Un juego de EV más alto no es automáticamente más eficiente en la banca. Ejemplo:
| Juego | EV por hora | Desviación estándar por hora | Interpretación |
|---|---|---|---|
| Juego A | $50 | $700 | EV más bajo, menor volatilidad |
| Juego B | $65 | $1,200 | EV más alto, volatilidad mucho más alta |
La mejor opción depende de la banca, el objetivo de riesgo, las horas disponibles y las limitaciones operativas.
Por qué “100 unidades es suficiente” no es una regla universal
Una unidad puede significar:
- Apuesta mínima de mesa
- Unidad de apuestas base
- Apuesta media
- Apuesta máxima
- Una mano en la parte superior de la rampa
Sin definir la unidad y la rampa completa, “100 unidades” comunica poco. Cien unidades mínimas de $10 pueden ser solo cinco apuestas máximas de $200. Las 100 unidades de otro jugador pueden ser iguales a 100 apuestas máximas.
Apuestas en dólares fijos versus cambio de tamaño proporcional
Rampa de dólar fijo
El jugador continúa usando las mismas apuestas en dólares a medida que la banca sube o baja. Después de una gran reducción, esas apuestas se convierten en una fracción mayor de la banca restante, por lo que el riesgo se acelera.
Redimensionamiento proporcional
El jugador reduce o aumenta las apuestas a medida que cambia la banca. Esto puede proteger la banca después de las pérdidas, pero las restricciones prácticas incluyen:
- Mínimos de mesa
- Denominaciones de fichas
- Rampas discretas basadas en recuento
- Atención del casino
- Incapacidad para cambiar el tamaño de cada mano con precisión
Las cifras de ROR para apuestas fijas no deben transferirse a una estrategia de cambio de tamaño continuo o viceversa.
Criterio de Kelly
Kelly ajusta el tamaño de la apuesta según la ventaja, la banca y la varianza estimados. El objetivo es el crecimiento logarítmico a largo plazo de la banca en lugar de la reducción más pequeña posible. El trabajo de Edward Thorp ayudó a establecer la conexión práctica entre las apuestas de Kelly y el conteo de cartas de blackjack. Una aproximación simplificada para una ventaja pequeña es:
Fracción de Kelly ≈ rendimiento neto medio por unidad apostada ÷ varianza de ese rendimiento
El numerador y el denominador describen el rendimiento de la misma apuesta unitaria: no se divide una ganancia por hora en dólares entre una varianza monetaria por hora. Es una aproximación para una ventaja pequeña, no una regla exacta. El blackjack necesita un modelo completo porque incluye empates, blackjacks, apuestas dobladas, manos separadas e importes variables.
Kelly completo versus Kelly fraccionario
Kelly completo
Busca el máximo crecimiento logarítmico a largo plazo bajo un modelo preciso. Puede producir reducciones incómodas y es sensible a errores en la ventaja y la varianza estimados.
La mitad de Kelly
Utiliza la mitad de la apuesta completa de Kelly. El crecimiento esperado es menor, pero se reducen las caídas de capital y la sensibilidad al error del modelo.
Cuarto Kelly
Usa un cuarto de Kelly completo. Sacrifica más crecimiento para una mayor reducción del riesgo. Kelly fraccional es común porque las estimaciones reales de blackjack son imperfectas y las apuestas no siempre se pueden cambiar de tamaño continuamente. La investigación de Kelly también enfatiza que las restricciones de reducción y la incertidumbre del modelo pueden justificar apostar de manera menos agresiva que una asignación teórica completa de Kelly.
Kelly no significa riesgo cero
Las declaraciones como “Kelly completo tiene exactamente 13,5% ROR” dependen de la definición de ruina elegida, la aproximación y las suposiciones de apuestas. En un modelo proporcional idealizado donde ningún resultado permitido puede agotar la banca, se evita llegar literalmente a cero durante una secuencia finita. Esto no significa que la banca deba acercarse a cero ni que un jugador real no pueda fracasar. La ruina práctica puede ocurrir cuando:
- La banca cae por debajo del mínimo de la mesa
- El rango de apuestas planificado ya no es posible
- Se ha incumplido un umbral de reducción
- No se pueden financiar los gastos
- El jugador se detiene por razones psicológicas u operativas.
Defina la ruina práctica antes de citar una figura de riesgo relacionada con Kelly.
Sobreapuestas
Apostar por encima de la fracción óptima de crecimiento puede:
- Aumentar el EV a corto plazo en términos de dólares
- Aumentar la varianza bruscamente
- Reducir el crecimiento de la banca a largo plazo
- Aumentar la probabilidad de una reducción importante
- Aumentar el riesgo de ruina práctica
Una apuesta más grande no es automáticamente un mejor uso de una ventaja positiva.
Apuestas demasiado pequeñas
Apostar muy por debajo de Kelly reduce el riesgo y el crecimiento. Esto puede ser racional cuando:
- La banca no se puede reponer
- La estimación de ventaja es incierta
- El juego puede desaparecer
- El jugador tiene tolerancia emocional limitada para las rachas negativas
- Las contramedidas del casino hacen que un rango de apuestas amplio sea poco práctico
Errores de juego y error de modelo
Los cálculos ROR a menudo asumen una ejecución perfecta. Los errores del mundo real incluyen:
- Perder la cuenta
- Errores al estimar las barajas restantes
- Usar un método incorrecto de redondeo del conteo verdadero
- Omitir un índice
- Apostar demasiado con un conteo marginal
- Jugar una regla diferente a la simulación
- No notar un cambio de penetración
Si la ventaja real es menor que la modelada, el ROR verdadero es mayor.
Entrada selectiva (wonging) y juego continuo
Jugar todas las rondas
El jugador permanece a través de conteos negativos y positivos. Esto crea más acción de apuesta mínima de EV negativa.
Wonging
El jugador solo ingresa con conteos favorables o deja sabots suficientemente negativos. Wonging puede mejorar EV y reducir la acción negativa, pero cambia:
- Manos por hora
- Acceso a mesas
- Visibilidad operativa
- Distribución de los conteos realmente jugados
- Varianza
Utilice entradas de simulación que coincidan con la política de entrada y salida real.
Jugando con múltiples manos
La extensión a dos manos puede alterar:
- Total de apuestas por ronda
- Covarianza entre manos compartiendo el resultado del crupier
- Cartas consumidas por ronda
- Manos por sabot
- Varianza
- Atención del casino
No estime el ROR del juego a dos manos simplemente duplicando una figura de EV de una sola mano.
Bancas de equipo
Una banca de equipo compartida puede diversificar los resultados de las sesiones individuales y apoyar oportunidades más grandes, pero solo si:
- Se registra toda la actividad de juego
- Se definen las participaciones de propiedad
- Se acuerdan gastos y retiros
- La habilidad del jugador es monitoreada
- La banca es realmente compartida
- Se modela la exposición máxima entre jugadores simultáneos
Varios jugadores apostando a la vez pueden aumentar el EV por hora total y la varianza total por hora.
Los retiros reducen el capital compuesto
La eliminación de ganancias de la banca puede aumentar el ROR futuro si las apuestas permanecen sin cambios. Ejemplo:
- La banca crece de $20,000 a $24,000.
- El jugador retira $4,000.
- La banca vuelve a los 20.000 dólares.
- El perfil de riesgo original permanece en lugar de mejorar con la victoria.
Una política de retiro debe ser incluida en la planificación de la banca a largo plazo.
Gastos y costos de vida
Viajes, habitaciones, comidas, propinas, software y otros costos pueden convertir un EV positivo en una oportunidad neta más débil. Cuando los gastos se pagan con la banca de blackjack, reducen el capital disponible, igual que las retiradas, y aumentan el riesgo. Un profesional que confía en los ingresos del blackjack también necesita una reserva separada para gastos de vida, porque retirar los gastos de subsistencia durante una reducción puede forzar las apuestas a ser sobredimensionadas en relación con el capital restante.
Riesgo de ruina para los jugadores con EV negativo
Un jugador de apuestas planas recreativas normalmente se enfrenta a una ventaja del casino. En un horizonte ilimitado con una banca cerrada finita y un juego continuo, el agotamiento eventual se convierte en el resultado dominante. Para el juego recreativo, las preguntas más útiles son:
- ¿Cuál es la probabilidad de perder el presupuesto de la sesión?
- ¿Cuál es la pérdida esperada para la acción planificada?
- ¿Cuánto tiempo puede sostener el juego ese presupuesto?
- ¿Qué límite de pérdidas impide el acceso a fondos que no son de apuestas?
La administración del dinero puede limitar la exposición, pero no puede convertir un juego negativo en EV positivo.
Límite de pérdidas de sesión versus riesgo de ruina
Un límite de pérdidas termina el juego después de una pérdida de sesión específica. Puede:
- Limitar la cantidad perdida en una sesión
- Reducir las decisiones impulsivas tras perder
- Proteger los fondos ajenos a la sesión
No reduce automáticamente la ROR matemática de una estrategia a largo plazo si la misma jugada simplemente se reanuda más tarde en condiciones idénticas. Un stop loss es una regla de comportamiento y control de efectivo, no una fuente de ventaja.
Probabilidad de alcanzar el objetivo
Algunas preguntas de banca se expresan mejor como:
¿Cuál es la probabilidad de alcanzar un objetivo antes de alcanzar el umbral de ruina?
Ejemplo:
- Fondos iniciales: $20,000
- Límite de la ruina: $8,000
- Objetivo: 30.000 dólares
Esto difiere de preguntar si el jugador eventualmente alcanzará cero sobre el juego ilimitado.
Probabilidad de una reducción desde el máximo
Un jugador puede preocuparse más por un 30%, 40% o 50% de reducción que la ruina absoluta. El análisis de la reducción desde el máximo puede estimar:
- Probabilidad de cruzar el umbral
- Tiempo de recuperación condicionado a recuperarse, con rutas que nunca se recuperan
- Distribución máxima observada de la reducción
- Efecto de la Kelly fraccionaria
Esto a menudo coincide con los límites reales operativos y psicológicos mejor que la ruina de cero banca.
Un umbral fijo no es una caída desde el máximo
Suponga una banca inicial de $20.000. Un umbral fijo de fracaso de $12.000 representa una pérdida de $8.000 respecto al inicio. Una caída del 40% desde el máximo da inicialmente el mismo límite, pero ambos criterios se separan después de una ganancia. Si la banca alcanza $30.000, el límite del 40% desde ese máximo pasa a $18.000; el umbral fijo sigue en $12.000.
Una trayectoria que sube a $30.000 y después cae a $17.000 ya ha superado el límite de caída desde el máximo, aunque nunca llegó a $12.000. Indique si el umbral sigue el máximo acumulado o permanece fijo. Esa decisión cambia qué resultados cuenta el simulador como fracaso y qué se entiende por recuperación.
Por qué la simulación suele ser la herramienta adecuada
Blackjack tiene:
- Ventaja que cambia según el conteo verdadero
- Múltiples apuestas posibles
- Dobles y splits
- Pagos dependientes de las reglas
- Manos correlacionadas
- Políticas de entrada y salida
- Importes limitados por las denominaciones de fichas
Las fórmulas de forma cerrada pueden proporcionar aproximaciones, pero una estimación ROR operativa confiable generalmente proviene de una gran simulación que coincide con la política exacta de juego y apuestas.
Entradas para una calculadora o simulador ROR
| Categoría | Detalles requeridos |
|---|---|
| Juego | Barajas, pago, S17/H17, DAS, rendición, nuevas separaciones y penetración |
| Estrategia | Sistema de conteo, índices, método de conteo verdadero, puntos de entrada y salida |
| Apuestas | Apuesta en cada conteo, número de manos, límites de mesa, política de cambio de tamaño |
| Banca | Monto inicial, reposición, retiros, gastos |
| Definición de riesgo | Límite de ruina, objetivo, horizonte temporal, reducción aceptable |
| Resultados | EV, desviación estándar, SCORE, N0, ROR y probabilidades de reducción |
SCORE, N0 y ROR
SCORE
SCORE es una forma estandarizada de comparar los juegos de conteo de cartas bajo los supuestos de riesgo y banca establecidos. Es útil para la calidad relativa del juego, pero no reemplaza la simulación de banca real del jugador.
N0
N0 se utiliza comúnmente para describir el número aproximado de rondas en las que el valor esperado acumulativo es igual a una desviación estándar. Un N0 menor suele indicar una señal más fuerte respecto a la varianza. No es el número de rondas tras el cual se garantiza una ganancia ni proporciona directamente la probabilidad de alcanzar un umbral de ruina.
En un proceso simplificado con rondas independientes, beneficio medio constante μ y varianza por ronda v, N0 = v ÷ μ² se obtiene igualando nμ a √(nv). Con un beneficio medio hipotético de $0,50 por ronda y una desviación estándar de $50 por ronda, N0 es 2.500 ÷ 0,25 = 10.000 rondas. La expectativa acumulada y la desviación estándar acumulada son entonces $5.000 cada una. Siguen siendo posibles desviaciones grandes; estos datos ilustran la fórmula y no representan una simulación de una mesa real.
El glosario de QFIT define N0 para un rango fijo de apuestas y distingue la desviación por ronda, hora y sabot. Mantenga las unidades: una media por 100 rondas no puede combinarse con una varianza por ronda. Los cambios de apuesta, los resultados compartidos del crupier y la dependencia entre rondas necesitan un modelo adaptado.
Riesgo de ruina
ROR utiliza la banca real y el proceso de apuestas para estimar la probabilidad de fracaso. Estas métricas están relacionadas pero responden a diferentes preguntas.
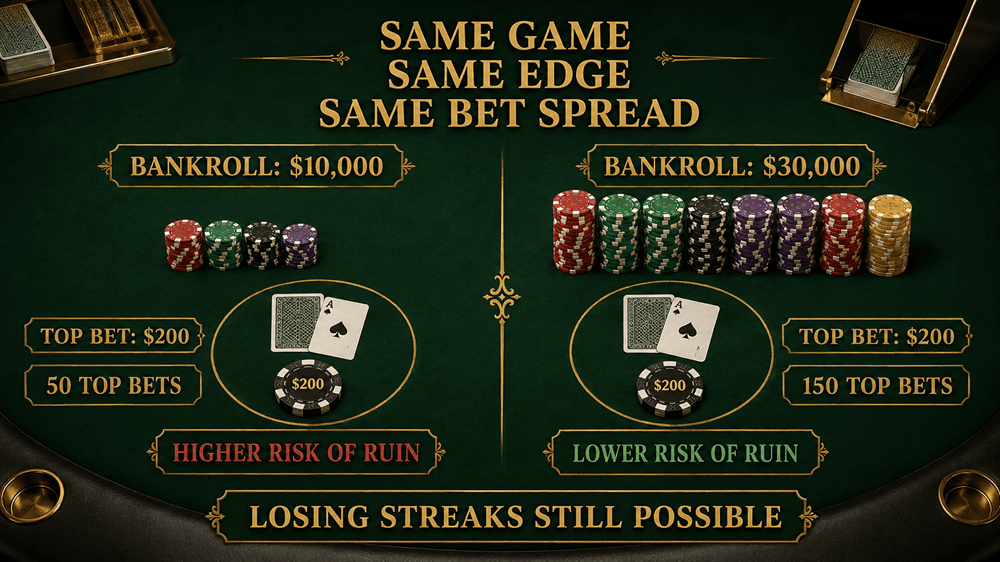
Ejemplo comparativo: misma ventaja, banca diferente
Suponga que dos jugadores usan el mismo juego, rango de apuestas y estrategia:
| Jugador | Banca | Apuesta máxima | Banca medida en apuestas máximas |
|---|---|---|---|
| A | $10,000 | $200 | 50 |
| B | $30,000 | $200 | 150 |
El jugador B tiene tres veces la banca que apoya la misma volatilidad monetaria y, por lo tanto, un ROR mucho más bajo. No se debe asignar un porcentaje exacto sin el EV, la varianza, la penetración y la rampa completa del juego.
Ejemplo comparativo: misma banca, apuesta máxima diferente
| Jugador | Banca | Apuesta máxima | Banca medida en apuestas máximas |
|---|---|---|---|
| A | $20,000 | $100 | 200 |
| B | $20,000 | $400 | 50 |
El jugador B acepta oscilaciones monetarias mucho más grandes. La apuesta más alta puede producir más EV cuando el recuento es favorable, pero la banca está más expuesta.
Ejemplo de redimensionamiento de la banca
Suponga que un jugador comienza con $20.000 y una apuesta de $200. Después de una reducción a $ 15,000:
- Mantener la apuesta máxima de $ 200 aumenta la apuesta de 1.00% a 1.33% de la banca.
- Reducir la apuesta máxima a $150 preserva la proporción original.
Cambiar el tamaño reduce el EV futuro en dólares, pero evita que la rampa sin cambios se vuelva progresivamente más agresiva después de las pérdidas.
Qué registrar
Registro:
- Fecha y casino
- Reglas y penetración
- Horas y rondas
- Apuestas mínimas y máximas
- Número de manos jugadas
- Puntos de entrada y salida en wonging
- Errores observados
- Restricciones al jugador o cambios de reglas
- Resultado bruto
- Gastos
- Banca antes y después de los retiros
Los resultados por sí solas no pueden revelar si el ROR modelado sigue siendo válido.
Errores comunes de riesgo de ruina
Usar 100 unidades como regla universal para la banca
La definición de la unidad, rango de apuestas, valor esperado y varianza faltan.
Calcular solo desde la apuesta mínima
Las apuestas máximas y su frecuencia generan gran parte de la volatilidad.
Asumir EV positivo significa que el éxito final está asegurado
Una banca finito puede fallar antes de que domine la expectativa.
Mantener las apuestas fijas después de una reducción severa
Las mismas apuestas en dólares se vuelven más agresivas en relación con la banca restante.
Tratar el límite de pérdidas de sesión como control matemático del ROR
Detener y reiniciar más tarde no cambia el proceso subyacente por sí mismo.
Ignorar gastos y retiros
Ambos reducen el capital disponible para sobrevivir a la varianza.
Usar una ventaja simulada con errores del mundo real
Los errores de ejecución aumentan el riesgo real.
Confundir la ruina del viaje con la ruina total de la banca
Son fronteras separadas.
Aplicar un modelo de una sola mano al juego de dos manos
Los resultados compartidos del crupier crean correlación.
Citar un ROR de Kelly sin definir la ruina práctica
Los mínimos de mesa y los límites de reducción pueden crear un fallo mucho antes del cero literal.
Proceso de planificación ROR de diez pasos
- Confirme que el juego tiene valor esperado positivo después de incluir errores realistas.
- Defina la banca total, banca de viaje y efectivo de sesión.
- Defina el umbral de ruina y el objetivo.
- Establezca la rampa de apuestas exacta y el número de manos.
- Elija apuestas fijas o una política de ajuste de tamaño.
- Simule EV y varianza para las reglas y la penetración reales.
- Calcule las probabilidades de ruina y de caída desde el máximo.
- Reduzca las apuestas cuando el riesgo exceda la tolerancia elegida.
- Incluya los gastos, retiros y reposición.
- Recalcule cada vez que cambie el juego o la banca.
Preguntas frecuentes
¿Qué significa el riesgo de ruina en el blackjack?
Es la probabilidad de que una banca definida alcance un límite de falla definido antes de que el jugador alcance el objetivo u horizonte de tiempo establecido.
¿Puede quebrar un jugador de blackjack con ventaja?
Sí. El valor esperado positivo no impide que una banca finita se vea desbordada por la varianza a corto plazo.
¿Qué factores determinan el riesgo de ruina del blackjack?
Las entradas principales son banca, rampa de apuestas completa, ventaja, varianza, reglas, penetración, precisión de juego, política de cambio de tamaño, límite de ruina y horizonte de tiempo.
¿Son suficientes 100 unidades de apuestas?
No hay una respuesta universal. La unidad debe estar definida, y el resultado depende de la apuesta máxima, rango de apuestas, valor esperado, varianza y objetivo de riesgo.
¿La reducción de la unidad de apuestas reduce el riesgo de ruina?
Sí, cuando el juego y la banca permanecen sin cambios. Las apuestas en dólares más pequeñas reducen el tamaño de las fluctuaciones en relación con la banca.
¿Elimina la estrategia básica el riesgo de ruina?
No. La estrategia básica normalmente deja una pequeña ventaja de la casa, e incluso un verdadero jugador con ventaja todavía se enfrenta a una varianza considerable.
¿Cuál es la diferencia entre la banca de sesión y la banca total?
La banca de sesión es el efectivo asignado a una sesión. La banca total es el capital total comprometido con el plan de blackjack a largo plazo.
¿Un límite de pérdidas reduce el riesgo matemático de ruina?
Limita la pérdida de una sesión y puede evitar decisiones impulsivas tras perder, pero simplemente reiniciar más tarde en condiciones idénticas no cambia las expectativas del juego.
¿Cómo afecta Kelly al riesgo?
Kelly fraccional reduce el tamaño de la apuesta, el crecimiento esperado de la banca y la severidad de la reducción en comparación con Kelly completo, al tiempo que proporciona más protección contra el error del modelo.
¿Por qué se debe simular el riesgo de ruina?
El blackjack incluye cambios en el conteo, múltiples tamaños de apuesta, dobles, separaciones y reglas operativas que son difíciles de representar con precisión con una fórmula simple.
Guías de CountingEdge relacionadas
- Crear una ventaja para el jugador
- Ventaja de la casa en blackjack
- Gestión de la banca de blackjack
- Rangos de apuestas de blackjack
- Blackjack SCORE
- Tasa de ganancias por hora de Blackjack
- Conteo de cartas de blackjack
- Sistema de conteo Hi-Lo
- Wonging: entrada selectiva en blackjack
- Blackjack juego en equipo
- Entrenador de conteo de cartas
- Límites de mesa de blackjack
Fuentes técnicas y matemáticas
- Junta de Control de Juego de Nevada: reglas de blackjack aprobadas
- GLI-19: divulgación obligatoria de las opciones y restricciones de blackjack
- Edward O. Thorp: criterio de Kelly en el blackjack, las apuestas deportivas y los mercados
- Thorp: capítulo publicado sobre el criterio de Kelly
- Hsieh y Barmish: limitaciones y problemas de reducción en las apuestas de Kelly
- Sukhov: reducción del riesgo de Kelly con restricciones de drawdown
Un porcentaje tomado de otro juego no constituye una recomendación de banca. Una estimación útil debe corresponder a las reglas completas, la penetración, el sistema de conteo, la rampa de apuestas, el número de manos, la política de fondos y la definición de ruina. Cambiar esos datos significa analizar otro proceso de apuestas.