Idea clave: Qué significa el riesgo de ruina del blackjack, qué entradas lo determinan, por qué el valor esperado positivo no garantiza la supervivencia y cómo el tamaño de los fondos, el cambio de tamaño de las apuestas y el Kelly fraccionario cambian el equilibrio entre el crecimiento y la reducción.
En esta página
- Riesgo de ruina de un vistazo
- El valor esperado positivo no elimina el riesgo de ruina
- Define la ruina antes de calcularla
- Horizonte infinito versus riesgo de horizonte finito
- Banca total, banca de viaje y efectivo de sesión
- Banca reabastecible versus no reabastecible
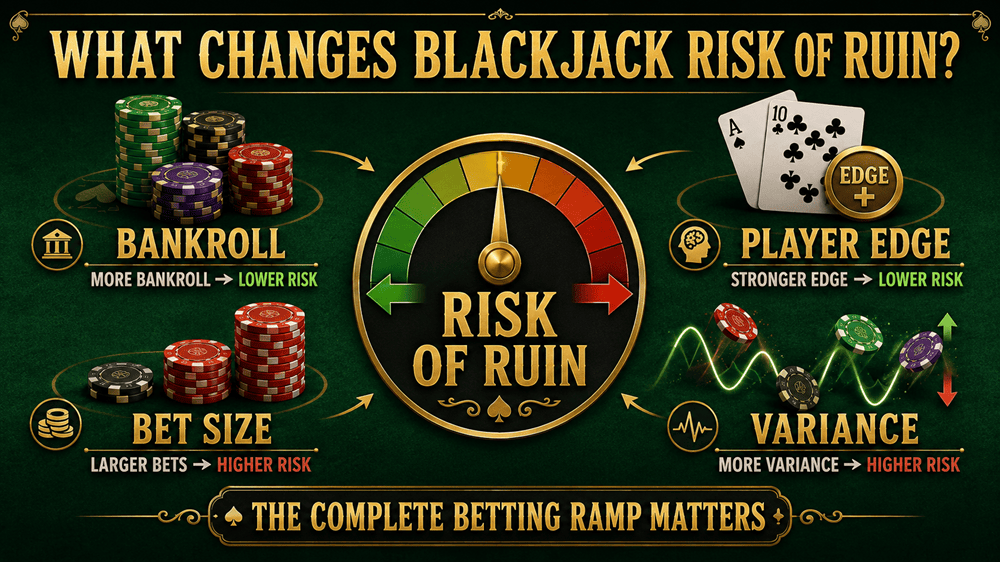
- Los principales insumos cuantitativos
- Tamaño de la banca
- Tamaño y rango de apuestas
- Ventaja
- Varianza y desviación estándar
- La ventaja y la varianza deben evaluarse juntos
- Por qué “100 unidades es suficiente” no es una regla universal
- Apuestas en dólares fijos versus cambio de tamaño proporcional
- Criterio de Kelly
- Kelly completo versus Kelly fraccionario
- Kelly no significa riesgo cero
- Sobreapuestas
- Apuestas demasiado pequeñas
- Errores de juego y error de modelo
- Entrada selectiva (wonging) y juego continuo
- Jugando con múltiples manos
- Bancas de equipo
- Los retiros reducen el capital compuesto
- Gastos y costos de vida
- Riesgo de ruina para los jugadores con EV negativo
- Límite de pérdidas de sesión versus riesgo de ruina
- Probabilidad de gol
- Probabilidad de una reducción desde el máximo
- Por qué la simulación suele ser la herramienta adecuada
- Entradas para una calculadora o simulador ROR
- SCORE, N0 y ROR
- Comparación trabajada: misma ventaja, banca diferente
- Comparación trabajada: misma banca, apuesta superior diferente
- Ejemplo de redimensionamiento de la banca
- Qué rastrear
- Errores comunes de riesgo de ruina
- Usar 100 unidades como regla universal para la banca
- Calcular solo desde la apuesta mínima
- Asumir EV positivo significa que el éxito final está asegurado
- Mantener las apuestas fijas después de una reducción severa
- Llamar a una sesión de control ROR matemática límite de pérdidas
- Ignorar gastos y retiros
- Uso de ventaja simulado con errores del mundo real
- Confundiendo la ruina del viaje con la ruina total de la banca
- Aplicar un modelo de una sola mano al juego de dos manos
- Citando un Kelly ROR sin definir la ruina práctica
- Proceso de planificación ROR de diez pasos
- Preguntas frecuentes
- Fuentes técnicas y matemáticas
Primero, determine si el juego tiene un valor positivo esperado en determinar si el jugador tiene una ventaja medible en el blackjack. Después, relacione la banca con el rango de apuestas planificado.
El riesgo de ruina, o ROR, es la probabilidad de que una banca definido alcance un umbral de fracaso definido antes de que el jugador alcance la meta o el horizonte temporal establecidos.
La definición importa. “Ruina” puede significar:
- La banca llega exactamente a cero.
- La banca cae por debajo de la cantidad mínima necesaria para realizar la siguiente apuesta requerida.
- La banca alcanza un límite de pérdidas o una reducción inaceptable.
- La banca se vuelve demasiado pequeño para continuar con la apuesta proyectada.
- Una banca de viaje se agota a pesar de que todavía existe una banca total separada.
Un porcentaje de riesgo de ruina es incompleto a menos que se especifiquen las reglas de la banca, política de apuestas, ventaja, varianza, umbral de ruina, objetivo y cambio de tamaño.
Riesgo de ruina de un vistazo
| Entrada | Cómo afecta el riesgo |
|---|---|
| Banca más grande | Por lo general, reduce el riesgo cuando el juego y las apuestas permanecen sin cambios. |
| Apuestas más grandes | Aumentar la varianza del dólar y generalmente aumentar el riesgo en relación con una banca fijo. |
| Mayor ventaja del jugador | Reduce el riesgo, todo lo demás igual. |
| Varianza más alta | Aumenta la probabilidad de grandes reducciones. |
| Mayor rango de apuestas | Puede aumentar EV, pero también aumenta la volatilidad y los requisitos de capital. |
| Mayor penetración | Puede mejorar el EV de un contador y contar las oportunidades, cambiando tanto el rendimiento esperado como la varianza. |
| Errores de juego | Reducir la ventaja real y por lo tanto aumentar el riesgo. |
| Redimensionar las apuestas | Puede reducir la posibilidad de ruina absoluta después de las pérdidas, pero cambia el crecimiento y la practicidad operativa. |
| Retiradas y gastos | Reduzca la banca disponible para absorber la varianza. |
| Horizonte de tiempo finito | Produce una pregunta de riesgo diferente de jugar indefinidamente. |
El valor esperado positivo no elimina el riesgo de ruina
Un contador de cartas puede tener un valor positivo esperado y aún así experimentar una secuencia perdedora severa antes de que la ventaja tenga tiempo para dominar los resultados. Por ejemplo, un jugador puede tener:
- Una ventaja media de +1,00 %
- Estrategia básica precisa
- Un sistema de conteo probado
- Una rampa de apuestas matemáticamente sólida
Y aún así perder muchas apuestas máximas durante un corto período de tiempo. El valor esperado describe el resultado promedio sobre oportunidades comparables repetidas. El riesgo de ruina pregunta si la banca puede soportar la trayectoria de resultados.
Define la ruina antes de calcularla
Considere un jugador cuya mesa mínima es de $ 25 y cuya apuesta máxima planificada es de $ 300. Las posibles definiciones de ruina incluyen:
- Ruina absoluta: La banca llega a $0.
- Ruina operativa: La banca cae por debajo de la cantidad necesaria para continuar con el rango de apuestas planificado.
- Ruina de apuesta mínima: La banca cae por debajo de los $25.
- Ruina por reducción desde el máximo: La banca cae un 40% desde su pico.
- Ruina de viaje: El dinero asignado a un viaje se agota.
Son eventos diferentes y producen porcentajes diferentes.
Horizonte infinito versus riesgo de horizonte finito
Un cálculo de horizonte infinito pregunta si la ruina ocurre eventualmente si el proceso de apuestas continúa sin un punto final fijo. Un cálculo de horizonte finito pregunta si la ruina ocurre dentro de:
- Un viaje
- 100 horas
- 10.000 manos
- Un año
- Antes de que se alcance un objetivo de banca
Un jugador puede tener una baja probabilidad de ruina de más de 100 horas y una mayor probabilidad en un horizonte ilimitado.
Banca total, banca de viaje y efectivo de sesión
Total de la banca de blackjack
La cantidad total realmente disponible para apoyar el plan de juego con ventajas sin afectar el alquiler, las facturas, los ahorros de emergencia u obligaciones de deuda.
Banca de viaje
Cantidad asignada a un viaje específico. Puede ser solo una parte del total de la banca.
Efectivo de sesión
La cantidad físicamente transportada o disponible para una sesión. Quedarse sin dinero de la sesión no es necesariamente una ruina matemática cuando hay fondos adicionales precomprometidos disponibles. Por el contrario, repetidamente “recargar” de dinero que nunca fue parte de la banca invalida la estimación original de ROR.
Banca reabastecible versus no reabastecible
Una banca no recargable debe sobrevivir por sí solo. Una banca reabastecible puede recibir contribuciones futuras definidas de ingresos externos. Esto genera diferentes preguntas de riesgo. Un jugador que puede agregar $ 1,000 cada mes puede tolerar una reducción que terminaría jugando para alguien con una banca cerrado. Las contribuciones futuras deben ser modeladas explícitamente en lugar de asumirse emocionalmente después de una pérdida.
Los principales insumos cuantitativos
Una estimación creíble de blackjack ROR normalmente necesita:
- Inicio banca
- Apuestas mínimas y máximas
- Completar la rampa de apuestas por cuenta verdadera
- Reglas y penetración
- Sistema de recuento e índices
- Valor esperado por ronda o por 100 rondas
- Varianza o desviación estándar
- Manos por hora
- Número de jugadores en la mesa
- Política de Wonging o Play-all
- Reglas de cambio de tamaño de apuesta
- Umbral de ruina
- Objetivo u horizonte temporal
- Gastos y retiros
Las reglas de blackjack aprobadas varían en pago, duplicación, división y otras opciones, por lo que se deben generar EV y varianza para el juego real en lugar de tomarlas prestadas de una tabla no relacionada.
Tamaño de la banca
Con el juego y la política de apuestas fija, una banca más grande generalmente reduce el riesgo de ruina porque las mismas oscilaciones del dólar representan una fracción más pequeña del capital disponible. Pero la banca no debe expresarse solo en unidades de apuesta mínima. Una banca de $ 10,000 puede representar:
- 1,000 unidades con un mínimo de $10
- 100 apuestas máximas en una apuesta de $100
- Solo 33 apuestas máximas en una apuesta máxima de $ 300
El rango de apuestas y la frecuencia de las apuestas grandes importan más que la apuesta mínima sola.
Tamaño y rango de apuestas
Un rango de apuestas más amplio puede mejorar el valor esperado al poner más dinero en cuentas favorables, pero también crea mayores fluctuaciones. Dos jugadores con el misma banca de $20.000 pueden tener riesgos muy diferentes:
| Jugador | Difusión | Apuesta superior | Banca en apuestas top |
|---|---|---|---|
| A | 1–8 | $80 | 250 |
| B | 1–20 | $200 | 100 |
Esto no prueba que el jugador A tenga el mejor juego porque EV, varianza, penetración y frecuencia de conteo aún importan. Muestra por qué “misma banca” no significa “mismo riesgo”.
Ventaja
Una ventaja más fuerte disminuye ROR cuando la banca y la varianza permanecen constantes. Pero la cifra relevante es la ventaja ponderada en todas las acciones, incluyendo:
- Apuestas mínimas en conteos negativos
- Apuestas medianas cerca del punto de equilibrio
- Grandes apuestas en conteos positivos
- Desviaciones de juego
- Errores
Usando solo la ventaja en las rondas de apuesta máxima puede exagerar en gran medida la calidad del juego completo.
Varianza y desviación estándar
La varianza mide la dispersión de los posibles resultados. La desviación estándar es su raíz cuadrada y es a menudo más fácil de interpretar en dólares o unidades de apuestas. La varianza del blackjack se ve afectada por:
- Cachiporras naturales
- Dobles
- Divide y redivide
- Variante de apuesta
- Número de manos simultáneas
- Paquete de reglas
- Apuestas adicionales
Dos juegos con el mismo EV por hora pueden tener diferentes ROR porque uno produce resultados más volátiles.
La ventaja y la varianza deben evaluarse juntos
Un juego de EV más alto no es automáticamente más eficiente en la banca. Ejemplo:
| Juego | EV por hora | Desviación estándar por hora | Interpretación |
|---|---|---|---|
| Juego A | $50 | $700 | EV más bajo, menor volatilidad |
| Juego B | $65 | $1,200 | EV más alto, volatilidad mucho más alta |
La mejor opción depende de la banca, el objetivo de riesgo, las horas disponibles y las limitaciones operativas.
Por qué “100 unidades es suficiente” no es una regla universal
Una unidad puede significar:
- Apuesta mínima de mesa
- Unidad de apuestas base
- Apuesta media
- Apuesta máxima
- Una mano en la parte superior de la rampa
Sin definir la unidad y la rampa completa, “100 unidades” comunica poco. Cien unidades mínimas de $10 pueden ser solo cinco apuestas máximas de $200. Las 100 unidades de otro jugador pueden ser iguales a 100 apuestas principales.
Apuestas en dólares fijos versus cambio de tamaño proporcional
Rampa de dólar fijo
El jugador continúa usando las mismas apuestas en dólares a medida que la banca sube o baja. Después de una gran reducción, esas apuestas se convierten en una fracción mayor de la banca restante, por lo que el riesgo se acelera.
Redimensionamiento proporcional
El jugador reduce o aumenta las apuestas a medida que cambia la banca. Esto puede proteger la banca después de las pérdidas, pero las restricciones prácticas incluyen:
- Mínimos de mesa
- Denominaciones de viruta
- Rampas discretas basadas en recuento
- Atención del casino
- Incapacidad para cambiar el tamaño de cada mano con precisión
Las cifras de ROR para apuestas fijas no deben transferirse a una estrategia de cambio de tamaño continuo o viceversa.
Criterio de Kelly
Los tamaños de apuestas al estilo Kelly corren riesgo según la ventaja, la banca y la varianza estimados. El objetivo es el crecimiento logarítmico a largo plazo de la banca en lugar de la reducción más pequeña posible. El trabajo de Edward Thorp ayudó a establecer la conexión práctica entre las apuestas de Kelly y el conteo de cartas de blackjack. Una aproximación simplificada de pequeña dimensión es:
Fracción de Kelly = retorno esperado = varianza
Blackjack requiere un modelo completo porque la distribución de pago incluye pushs, blackjacks, dobles, splits y apuestas variables.
Kelly completo versus Kelly fraccionario
Full Kelly
Se dirige al máximo crecimiento logarítmico a largo plazo bajo un modelo preciso. Puede producir reducciones incómodas y es sensible a errores en la ventaja y la varianza estimados.
La mitad de Kelly
Utiliza la mitad de la apuesta completa de Kelly. El crecimiento esperado es menor, pero se reducen las reducciones y la sensibilidad al error del modelo.
Cuarto Kelly
Usa un cuarto de Kelly completo. Sacrifica más crecimiento para una mayor reducción del riesgo. Kelly fraccional es común porque las estimaciones reales de blackjack son imperfectas y las apuestas no siempre se pueden cambiar de tamaño continuamente. La investigación de Kelly también enfatiza que las restricciones de reducción y la incertidumbre del modelo pueden justificar apostar de manera menos agresiva que una asignación teórica completa de Kelly.
Kelly no significa riesgo cero
Las declaraciones como “Kelly completo tiene exactamente 13,5% ROR” dependen de la definición de ruina elegida, la aproximación y las suposiciones de apuestas. Bajo las apuestas proporcionales continuas, la banca teóricamente se acerca a cero sin colocar una apuesta all-in, pero la ruina práctica puede ocurrir cuando:
- La banca cae por debajo del mínimo de la tabla
- El rango de apuestas planificado ya no es posible
- Se ha incumplido un umbral de reducción
- No se pueden financiar los gastos
- El jugador se detiene por razones psicológicas u operativas.
Defina la ruina práctica antes de citar una figura de riesgo relacionada con Kelly.
Sobreapuestas
Apostar por encima de la fracción óptima de crecimiento puede:
- Aumentar el EV a corto plazo en términos de dólares
- Aumentar la varianza bruscamente
- Reducir el crecimiento de la banca a largo plazo
- Aumentar la probabilidad de una reducción importante
- Aumentar el riesgo de ruina práctica
Una apuesta más grande no es automáticamente un mejor uso de una ventaja positivo.
Apuestas demasiado pequeñas
Apostar muy por debajo de Kelly reduce el riesgo y el crecimiento. Esto puede ser racional cuando:
- La banca no se puede reponer
- La estimación de ventaja es incierta
- El juego puede desaparecer
- El jugador tiene tolerancia emocional limitada para las rachas negativas
- Las contramedidas del casino hacen que una un rango de apuestas amplio sea poco práctico
Errores de juego y error de modelo
Los cálculos ROR a menudo asumen una ejecución perfecta. Los errores del mundo real incluyen:
- Perder la cuenta
- Errores al estimar las barajas restantes
- Usando el método de redondeo de cuenta verdadera incorrecto
- Falta un índice
- Sobreapuesta a un conteo marginal
- Jugar una regla diferente a la simulación
- No notar un cambio de penetración
Si la ventaja real es menor que el modelado, el ROR verdadero es mayor.
Entrada selectiva (wonging) y juego continuo
Jugar todas las rondas
El jugador permanece a través de conteos negativos y positivos. Esto crea más acción de apuesta mínima de EV negativa.
Wonging
El jugador solo ingresa con conteos favorables o deja sabots suficientemente negativos. Wonging puede mejorar EV y reducir la acción negativa, pero cambia:
- Manos por hora
- Acceso a tablas
- Visibilidad operativa
- La distribución de conteo realmente jugó
- Varianza
Utilice entradas de simulación que coincidan con la política de entrada y salida real.
Jugando con múltiples manos
La extensión a dos manos puede alterar:
- Total de apuestas por ronda
- Covarianza entre manos compartiendo el resultado del crupier
- Cartas consumidas por ronda
- Manos por sabot
- Varianza
- Atención del casino
No estime el ROR del juego a dos manos simplemente duplicando una figura de EV de una sola mano.
Bancas de equipo
Una banca de equipo compartido puede diversificar los resultados de las sesiones individuales y apoyar oportunidades más grandes, pero solo si:
- Todo el juego está grabado
- Se definen las participaciones de propiedad
- Se acuerdan gastos y retiros
- La habilidad del jugador es monitoreada
- La banca es realmente compartido
- Se modela la exposición máxima entre jugadores simultáneos
Varios jugadores apostando a la vez pueden aumentar el EV por hora total y la varianza total por hora.
Los retiros reducen el capital compuesto
La eliminación de ganancias de la banca puede aumentar el ROR futuro si las apuestas permanecen sin cambios. Ejemplo:
- La banca crece de $20,000 a $24,000.
- El jugador retira $4,000.
- La banca vuelve a los 20.000 dólares.
- El perfil de riesgo original permanece en lugar de mejorar con la victoria.
Una política de retiro debe ser incluida en la planificación de la banca a largo plazo.
Gastos y costos de vida
Viajes, habitaciones, comidas, consejos, software y otros costos pueden convertir un EV positivo en una oportunidad neta más débil. Cuando los gastos se pagan con la banca de blackjack, funcionan como retiros negativos y aumentan el riesgo. Un profesional que confía en los ingresos del blackjack también necesita una reserva vital separada, porque retirar los gastos de subsistencia durante una reducción puede forzar las apuestas a ser sobredimensionadas en relación con el capital restante.
Riesgo de ruina para los jugadores con EV negativo
Un jugador de apuestas planas recreativas normalmente se enfrenta a una ventaja del casino. En un horizonte ilimitado con una banca cerrado finito y un juego continuo, el agotamiento eventual se convierte en el resultado dominante. Para el juego recreativo, las preguntas más útiles son:
- ¿Cuál es la probabilidad de perder el presupuesto de la sesión?
- ¿Cuál es la pérdida esperada para la acción planificada?
- ¿Cuánto tiempo va a jugar el presupuesto?
- ¿Qué límite de pérdidas impide el acceso a fondos que no son de apuestas?
La administración del dinero puede limitar la exposición, pero no puede convertir un juego negativo en EV positivo.
Límite de pérdidas de sesión versus riesgo de ruina
Un límite de pérdidas termina el juego después de una pérdida de sesión específica. Puede:
- Limite la cantidad perdida en una sesión
- Reducir la inclinación
- Proteger los fondos no destinados al período de sesiones
No reduce automáticamente la ROR matemática de una estrategia a largo plazo si la misma jugada simplemente se reanuda más tarde en condiciones idénticas. Un stop loss es una regla de comportamiento y control de efectivo, no una fuente de ventaja.
Probabilidad de gol
Algunas preguntas de banca se expresan mejor como:
¿Cuál es la probabilidad de alcanzar un objetivo antes de pedir una carta el límite de la ruina?
Ejemplo:
- Fondos iniciales: $20,000
- Límite de la ruina: $8,000
- Objetivo: 30.000 dólares
Esto difiere de preguntar si el jugador eventualmente alcanzará cero sobre el juego ilimitado.
Probabilidad de una reducción desde el máximo
Un jugador puede preocuparse más por un 30%, 40% o 50% de reducción que la ruina absoluta. El análisis de la reducción desde el máximo puede estimar:
- Probabilidad de cruzar el umbral
- Tiempo previsto para la recuperación
- Distribución máxima observada de la reducción
- Efecto de la Kelly fraccionaria
Esto a menudo coincide con los límites reales operativos y psicológicos mejor que la ruina de cero banca.
Por qué la simulación suele ser la herramienta adecuada
Blackjack tiene:
- Cambiar la ventaja por cuenta verdadera
- Múltiples apuestas posibles
- Dobles y splits
- Pagos dependientes de las reglas
- Manos correlacionadas
- Políticas de entrada y salida
- Tamaños de chip discretos
Las fórmulas de forma cerrada pueden proporcionar aproximaciones, pero una estimación ROR operativa confiable generalmente proviene de una gran simulación que coincide con la política exacta de juego y apuestas.
Entradas para una calculadora o simulador ROR
| Categoría | Detalles requeridos |
|---|---|
| Juego | Decks, pago, S17/H17, DAS, rendición, repartimiento, penetración |
| Estrategia | Sistema de conteo, índices, método de cuenta verdadera, puntos de entrada y salida |
| Apuestas | Apuesta en cada conteo, número de manos, límites de mesa, política de cambio de tamaño |
| Banca | Monto inicial, reposición, retiros, gastos |
| Definición de riesgo | Límite de ruina, objetivo, horizonte temporal, reducción aceptable |
| Productos | EV, desviación estándar, SCORE, N0, ROR y probabilidades de reducción |
SCORE, N0 y ROR
ESCALA
SCORE es una forma estandarizada de comparar los juegos de conteo de cartas bajo los supuestos de riesgo y banca establecidos. Es útil para la calidad relativa del juego, pero no reemplaza la simulación de banca real del jugador.
N0
N0 se utiliza comúnmente para describir el número aproximado de rondas en las que el valor esperado acumulativo es igual a una desviación estándar. El N0 inferior generalmente indica una señal más fuerte con respecto a la varianza.
Riesgo de ruina
ROR utiliza la banca real y el proceso de apuestas para estimar la probabilidad de fracaso. Estas métricas están relacionadas pero responden a diferentes preguntas.
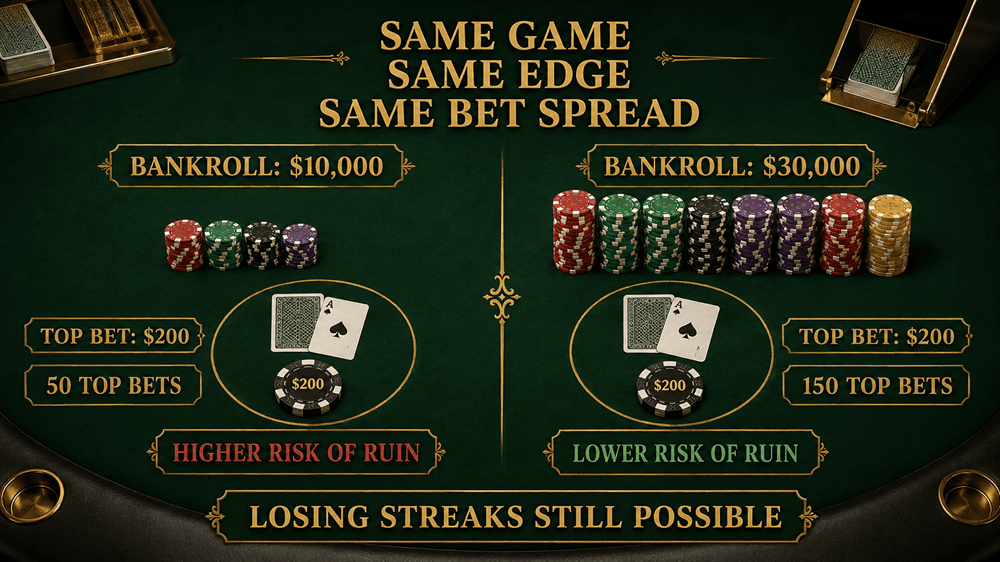
Comparación trabajada: misma ventaja, banca diferente
Suponga que dos jugadores usan el mismo juego, rango de apuestas y estrategia:
| Jugador | Banca | Apuesta superior | Banca en apuestas top |
|---|---|---|---|
| A | $10,000 | $200 | 50 |
| B | $30,000 | $200 | 150 |
El jugador B tiene tres veces la banca que apoya la misma volatilidad del dólar y, por lo tanto, un ROR mucho más bajo. No se debe asignar un porcentaje exacto sin el EV, la varianza, la penetración y la rampa completa del juego.
Comparación trabajada: misma banca, apuesta superior diferente
| Jugador | Banca | Apuesta superior | Banca en apuestas top |
|---|---|---|---|
| A | $20,000 | $100 | 200 |
| B | $20,000 | $400 | 50 |
El jugador B acepta cambios de dólar mucho más grandes. La apuesta más alta puede producir más EV cuando el recuento es favorable, pero la banca está más expuesto.
Ejemplo de redimensionamiento de la banca
Supongamos que un jugador comience con $20.000 y una apuesta de $200. Después de una reducción a $ 15,000:
- Mantener la apuesta superior de $ 200 aumenta la apuesta de 1.00% a 1.33% de la banca.
- Reducir la apuesta máxima a $150 preserva la proporción original.
Cambiar el tamaño reduce el EV futuro en dólares, pero evita que la rampa sin cambios se vuelva progresivamente más agresiva después de las pérdidas.
Qué rastrear
Registro:
- Fecha y casino
- Reglas y penetración
- Horas y rondas
- Apuestas mínimas y máximas
- Número de manos jugadas
- Wonging entrada y salida
- Errores observados
- Retrocesos o cambios de reglas
- Resultado bruto
- Gastos
- Banca antes y después de los retiros
Los resultados por sí solos no pueden revelar si el ROR modelado sigue siendo válido.
Errores comunes de riesgo de ruina
Usar 100 unidades como regla universal para la banca
La definición de la unidad, rango de apuestas, valor esperado y varianza faltan.
Calcular solo desde la apuesta mínima
Las apuestas máximas y su frecuencia generan gran parte de la volatilidad.
Asumir EV positivo significa que el éxito final está asegurado
Una banca finito puede fallar antes de que domine la expectativa.
Mantener las apuestas fijas después de una reducción severa
Las mismas apuestas en dólares se vuelven más agresivas en relación con la banca restante.
Llamar a una sesión de control ROR matemática límite de pérdidas
Detener y reiniciar más tarde no cambia el proceso subyacente por sí mismo.
Ignorar gastos y retiros
Ambos reducen el capital disponible para sobrevivir a la varianza.
Uso de ventaja simulado con errores del mundo real
Los errores de ejecución aumentan el riesgo real.
Confundiendo la ruina del viaje con la ruina total de la banca
Son fronteras separadas.
Aplicar un modelo de una sola mano al juego de dos manos
Los resultados compartidos de los distribuidores crean correlación.
Citando un Kelly ROR sin definir la ruina práctica
Los mínimos de tabla y los límites de reducción pueden crear un fallo mucho antes del cero literal.
Proceso de planificación ROR de diez pasos
- Confirma que el juego es EV positivo después de errores realistas.
- Defina el total de banca, banca de viaje y efectivo de sesión.
- Define el límite y la meta de la ruina.
- Establecer la rampa de apuestas exacta y el número de manos.
- Elige apuestas fijas o una política de cambio de tamaño.
- Simule EV y varianza para las reglas y la penetración reales.
- Calcular las probabilidades de ruina y de una reducción desde el máximo.
- Reducir las apuestas cuando el riesgo excede la tolerancia elegida.
- Incluya los gastos, retiros y reposición.
- Recalcular cada vez que el juego o la banca cambia.
Preguntas frecuentes
¿Qué significa el riesgo de ruina en el blackjack?
Es la probabilidad de que una banca definido alcance un límite de falla definido antes de que el jugador alcance el objetivo u horizonte de tiempo establecido.
¿Puede un jugador de blackjack ganar ir a la quiebra?
Sí. El valor esperado positivo no impide que una banca finito se vea abrumado por la varianza a corto plazo.
¿Qué factores determinan el riesgo de ruina del blackjack?
Las entradas principales son banca, rampa de apuestas completa, ventaja, varianza, reglas, penetración, precisión de juego, política de cambio de tamaño, límite de ruina y horizonte de tiempo.
¿Son suficientes 100 unidades de apuestas?
No hay una respuesta universal. La unidad debe estar definida, y el resultado depende de la apuesta superior, rango de apuestas, valor esperado, varianza y objetivo de riesgo.
¿La reducción de la unidad de apuestas reduce el riesgo de ruina?
Sí, cuando el juego y la banca permanecen sin cambios. Las apuestas en dólares más pequeñas reducen el tamaño de las fluctuaciones en relación con la banca.
¿Elimina la estrategia básica el riesgo de ruina?
No. La estrategia básica normalmente deja una pequeña ventaja de la casa, e incluso un verdadero jugador con ventaja todavía se enfrenta a una varianza considerable.
¿Cuál es la diferencia entre la banca de sesión y la banca total?
La banca de sesión es el efectivo asignado a una sesión. La banca total es el capital total comprometido con el plan de blackjack a largo plazo.
¿Un límite de pérdidas reduce el riesgo matemático de ruina?
Limita la pérdida de una sesión y puede evitar la inclinación, pero simplemente reiniciar más tarde en condiciones idénticas no cambia las expectativas del juego.
¿Cómo afecta Kelly al riesgo?
Kelly fraccional reduce el tamaño de la apuesta, el crecimiento esperado de la banca y la severidad de la reducción en comparación con Kelly completo, al tiempo que proporciona más protección contra el error del modelo.
¿Por qué se debe simular el riesgo de ruina?
El blackjack incluye cambios en el conteo, múltiples tamaños de apuesta, dobles, divisiones y reglas operativas que son difíciles de representar con precisión con una fórmula simple.
Guías de CountingEdge relacionadas
- Crear una ventaja para el jugador
- Ventaja de la casa en blackjack
- Gestión de la banca de blackjack
- Rangos de apuestas de blackjack
- Blackjack SCORE
- Tasa de ganancias por hora de Blackjack
- Conteo de cartas de blackjack
- Sistema de conteo Hi-Lo
- El gancho en el blackjack
- Blackjack juego en equipo
- Entrenador de conteo de cartas
- Límites de mesa de blackjack
Fuentes técnicas y matemáticas
- Junta de Control de Juego de Nevada: reglas de blackjack aprobadas
- GLI-19: divulgación obligatoria de las opciones y restricciones de blackjack
- Edward O. Thorp: criterio de Kelly en el blackjack, las apuestas deportivas y los mercados
- Thorp: publicado Kelly criterio capítulo
- Hsieh y Barmish: limitaciones y problemas de reducción en las apuestas de Kelly
- Sukhov: reducción restringida Kelly de-riesgo
Nota del método: esta guía no asigna un porcentaje de ROR o banca universal. Las estimaciones exactas requieren una simulación que coincida con las reglas completas, la penetración, el sistema de conteo, la rampa de apuestas, el número de manos, la política de fondos y la definición de ruina.